
El mercado global del azúcar atraviesa un período de alta volatilidad. De acuerdo con el más reciente análisis de Coface, los precios internacionales se han incrementado cerca de un 25% desde inicios de año debido a una combinación de factores climáticos, energéticos y comerciales que están limitando la oferta mundial.
Entre los principales impulsores de esta tendencia destacan el fenómeno de El Niño, el crecimiento de la industria de los biocombustibles y las restricciones a las exportaciones aplicadas por grandes productores. Este escenario podría mantener la presión sobre los precios durante los próximos meses y generar desafíos para industrias que dependen del azúcar como insumo clave.
El fenómeno de El Niño reduce la producción mundial de azúcar
Según el análisis de Coface, las condiciones climáticas asociadas al fenómeno de El Niño están afectando a varios de los principales productores de caña de azúcar del mundo.
Brasil enfrenta lluvias excesivas
Brasil, responsable de aproximadamente el 23,5% de la producción mundial de azúcar, ha registrado fuertes lluvias en la región Centro-Sur, donde se concentra más del 90% de la producción nacional.
Estas precipitaciones han provocado:
- Retrasos en la cosecha de caña.
- Menor eficiencia en los procesos de molienda.
- Reducción del contenido de azúcar en la materia prima.
- Disminución del volumen procesado frente al año anterior.
India y Tailandia registran menores rendimientos
En India, segundo productor mundial de azúcar, el déficit de lluvias durante el período del monzón afectó el crecimiento de los cultivos y redujo las expectativas de producción.
Mientras tanto, Tailandia, uno de los mayores exportadores mundiales, también proyecta una caída significativa en su producción para la campaña 2026/2027.
Según diversos organismos internacionales, el actual fenómeno de El Niño podría extender su impacto al menos hasta el primer trimestre de 2027, manteniendo la presión sobre la oferta global.
Los biocombustibles están cambiando el destino de la caña de azúcar
Otro factor clave identificado en el análisis de Coface es el crecimiento sostenido de los biocombustibles, especialmente el etanol.
Tanto Brasil como India han incrementado de forma progresiva el porcentaje obligatorio de etanol mezclado con combustibles tradicionales como gasolina y diésel, buscando reducir su dependencia energética.
Como consecuencia:
- Más caña de azúcar se destina a producir etanol.
- Menos materia prima queda disponible para fabricar azúcar.
- La oferta global se reduce estructuralmente.
En Brasil, por ejemplo, la proporción de caña destinada a la producción de azúcar cayó por debajo del 47%, mientras que la producción de etanol continúa creciendo.
Para los productores, los altos precios del petróleo hacen más atractivo destinar la caña a biocombustibles, generando una competencia directa entre el mercado energético y el alimentario.
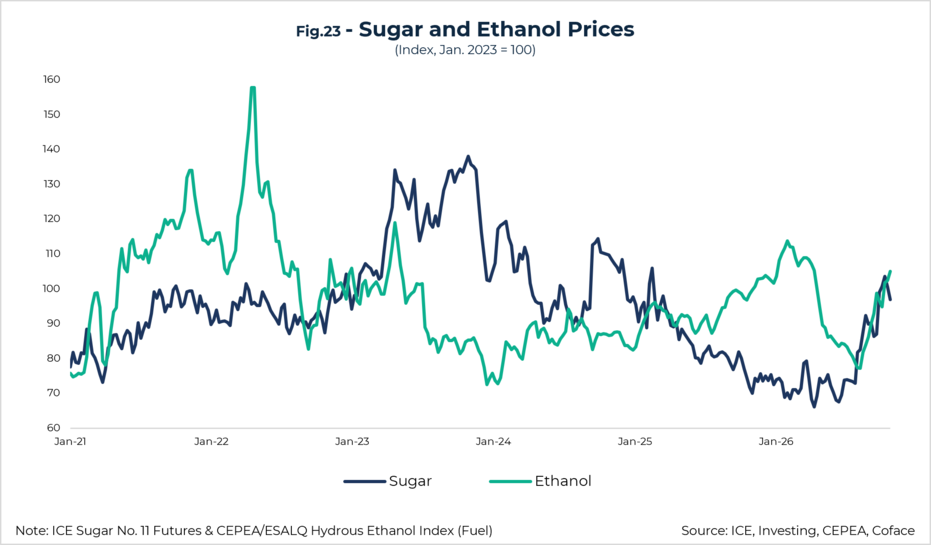
noviembre de 2026 Precios del azúcar y el etanol
India limita exportaciones y aumenta la presión sobre el mercado
Las restricciones comerciales también están jugando un papel importante.
India, que hasta hace pocos años era uno de los principales exportadores de azúcar del mundo, ha reducido progresivamente sus ventas al exterior y prácticamente suspendió las exportaciones en 2026 para proteger el abastecimiento interno.
Esta decisión tiene consecuencias directas para el mercado internacional:
- Menor disponibilidad de azúcar para exportación.
- Mayor dependencia de Brasil como proveedor global.
- Incremento del riesgo de desabastecimiento ante problemas productivos regionales.
- Presión adicional sobre los precios internacionales.
Actualmente, Brasil concentra cerca del 55% de las exportaciones mundiales, aumentando la vulnerabilidad del mercado frente a eventos climáticos o productivos en ese país.


